Domain croj.de kaufen?
Wir ziehen mit dem Projekt
croj.de um.
Sind Sie am Kauf der Domain
croj.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain croj.de kaufen?
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **

Ähnliche Suchbegriffe für Datenethik-in-der-Versicherungsbranche
Top-Angebote
Produkte zum Begriff Datenethik-in-der-Versicherungsbranche:
-
Asmodee Abacusspiele Deckscape Der TestDeckscape Der Test ist ein Escape Room Spiel im Taschenformat. Es kann mit einer Gruppe von Freunden oder auch alleine gespielt werden. Der schrullige Doktor Thymes erwartet euch in seinem Labor. Seid ihr bereit für den Test? Während der Doc die Aufgabe erklärt, drückt er versehentlich einen Knopf. Ein Alarm erklingt und schwere Gitter verschließen alle Ausgänge?… Das Labor ist abgeriegelt. Zu allem Übel verschwindet der Doc durch eine Falltür und lässt euch in völliger Dunkelheit zurück. Werdet? ?ihr? ?es? ?schaffen die ?einzigartigen Rätsel ??in ??diesem ??Raum ??zu? ?lösen?, um ?rechtzeitig ?einen Weg hinaus? ?zu? ?finden?9,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
LEDE Digitales Ph-messgerät Mit Lcd-bildschirm Zur Analyse Der Wasserqualität In Aquarien Und SchwimmbädernWillkommen in unserem Shop! Dieses Gerät verfügt über ein großes, hintergrundbeleuchtetes LCD-Display, das gut lesbar ist und präzise Messdaten liefert. Es eignet sich für Wasserquellen, Aquarien, Hydrokulturen, Labore, Spas, Schwimmbäder und andere Wassersysteme. Der pH-Wert lässt sich mit einem kleinen Schraubendreher kalibrieren, was die Anwendung besonders komfortabel macht. Dank automatischer Temperaturkompensation und ATC-Funktion bietet das Gerät eine hohe Messgenauigkeit und ein sensibles Ansprechverhalten. Die Messdaten können zum einfachen Ablesen und Speichern gesperrt werden. Spezifikationen: Neuware, Artikeltyp: pH-Meter, Material: ABS, pH-Messbereich: 0,00–14,00 pH, Auflösung: 0,01 pH, Genauigkeit: ±0,1 pH, Temperaturkompensation: 0 °C–50 °C (32 °F–122 °F), Betriebstemperatur: 0 °C–50 °C (32 °F–122 °F), Stromversorgung: 6 V DC (Netzteil), Batterien: 4 x 1,5 V AG13/LR44 Knopfzellen (nicht im Lieferumfang enthalten), Farbe: Schwarz, Kabellänge der pH-Elektrode: ca. 118 cm, Gewicht: ca. 330 g. Lieferumfang: 1 x pH-Meter, 1 x Bedienungsanleitung, 1 x Schraubendreher, 1 x Ständer, 1 x Saugnapf, 1 x Netzstecker, 1 x Kabel. Bitte beachten Sie, dass es aufgrund manueller Messung zu Abweichungen von 1–3 cm kommen kann. Vielen Dank für Ihr Verständnis.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
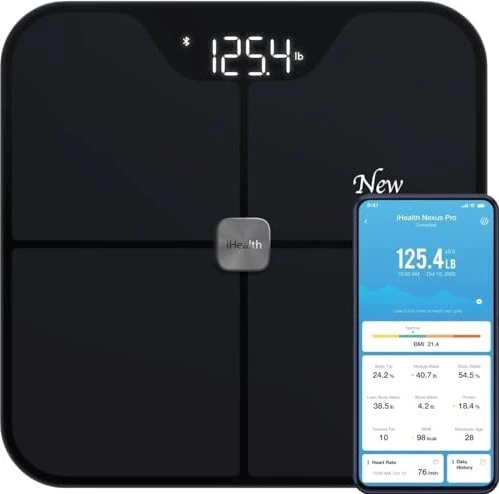
iHealth Nexus Pro - intelligente Personenwaage mit Analyse der KörperzusammensetzungPersonenwaage - diagnostisch digital, smart, Tragfähigkeit: 180 kg, Fettmessung, Muskelmessung und Wassermessung, Verbindungsmöglichkeit über Bluetooth, Trittfläche: Glas, Messgenauigkeit: 100 g, kompatibel mit Android und iOS, Stromversorgung über AAA Batterie, Farbe: schwarz Wenn Sie auf Ihr Gewicht achten möchten, entweder auf Anraten von Experten oder für Ihre eigenen Ziele, dann ist eine Personenwaage sicherlich eine gute Wahl für Sie. Die diagnostische Waage von iHeal55,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **
-
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **
-
Welche Faktoren bestimmen die Höhe der Tarife in der Versicherungsbranche?
Die Höhe der Tarife in der Versicherungsbranche wird hauptsächlich durch das Risiko bestimmt, das der Versicherer bei der Deckung eines Schadens eingeht. Weitere Faktoren sind unter anderem die Art der Versicherung, das Alter und Geschlecht des Versicherungsnehmers sowie individuelle Risikofaktoren wie Gesundheitszustand oder Fahrverhalten. Zudem spielen auch externe Faktoren wie gesetzliche Vorgaben, Marktentwicklungen und Konkurrenz eine Rolle bei der Festlegung der Tarife. **
-
Was ist die Bedeutung von Deckung in der Versicherungsbranche?
Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice dem Versicherungsnehmer bietet, um finanzielle Verluste im Falle eines versicherten Schadens zu decken. Die Deckung umfasst die Zahlung von Schadensersatzansprüchen, medizinischen Kosten oder anderen Ausgaben, die durch den versicherten Vorfall entstehen. Ohne ausreichende Deckung kann der Versicherungsnehmer für diese Kosten selbst verantwortlich sein. **

Welche Faktoren können zu Beitragsanpassungen in der Versicherungsbranche führen?
Zu den Faktoren, die zu Beitragsanpassungen in der Versicherungsbranche führen können, gehören unter anderem steigende Schadensfälle, veränderte gesetzliche Rahmenbedingungen und die Entwicklung der Kapitalmärkte. Auch die demografische Entwicklung und externe Einflüsse wie Naturkatastrophen können zu Beitragsanpassungen führen. Letztendlich sind Beitragsanpassungen notwendig, um die finanzielle Stabilität der Versicherungsunternehmen zu gewährleisten und eine angemessene Deckung der Risiken zu ermöglichen. **
Wie kann man langfristige Schadenfreiheit in der Versicherungsbranche sicherstellen?
Durch eine sorgfältige Risikobewertung und -auswahl von Kunden, regelmäßige Überprüfung der Versicherungsverträge und -bedingungen sowie eine transparente Kommunikation mit den Versicherten über mögliche Risiken und Präventionsmaßnahmen. Zudem ist eine solide Kapitalausstattung und Risikomanagement entscheidend, um unvorhergesehene Schäden abzudecken und langfristige Stabilität zu gewährleisten. Die Einhaltung gesetzlicher Vorschriften und die kontinuierliche Weiterentwicklung von Produkten und Services sind ebenfalls wichtige Faktoren für langfristige Schadenfreiheit in der Versicherungsbranche. **
Top-Angebote
Produkte zum Begriff Datenethik-in-der-Versicherungsbranche:
-
Vaginales Mikrobiom Abstrichtest – Umfassende Analyse der VaginalfloraVaginales Mikrobiom Abstrichtest Die Zusammensetzung der vaginalen Flora hat einen entscheidenden Einfluss auf deine Gesundheit. Eine intakte Schutzflora verhindert, dass sich krankheitserregende Keime ansiedeln – gerät sie aus dem Gleichgewicht, steigt das Risiko für Infektionen, Vaginose und Beschwerden im Intimbereich. Dieser Test analysiert deine Vaginalflora mit dem modernsten molekularbiologischen Verfahren – diskret zu Hause als Abstrich durchführbar, ausgewertet im deutschen Partnerlabor. Wann ist dieser Test sinnvoll? Dieser Abstrichtest ist besonders empfehlenswert bei: Verdacht auf oder bekannte bakterielle Vaginose Wiederkehrenden Pilzinfektionen (Vaginalmykose) Unklaren Beschwerden wie Ausfluss, Juckreiz oder Brennen im Intimbereich Verdacht auf sexuell übertragbare Infektionen (STI) Kinderwunsch oder Schwangerschaftsvorbereitung Nach Antibiotikabehandlung oder bei gestörter Vaginalflora Übertriebener Vaginalhygiene mit entsprechenden Beschwerden Warum ist die vaginale Mikrobiom-Gesundheit so wichtig? Die gesunde Vaginalflora wird von Laktobazillen (sog. Döderlein-Bakterien) dominiert. Diese produzieren Milchsäure, Wasserstoffperoxid und Bakteriozine und halten dadurch das Vaginalmilieu sauer (pH-Wert unter 4,5). Dieses saure Milieu ist eine natürliche Schutzbarriere gegen Pilze, Bakterien und sexuell übertragbare Erreger. Wird diese Schutzflora gestört – etwa durch Antibiotika, übertriebene Intimhygiene oder hormonelle Veränderungen – können sich krankheitserregende Keime leichter ansiedeln. Besonders in der Schwangerschaft ist ein gesundes vaginales Mikrobiom von großer Bedeutung: Bestimmte Erreger können Komplikationen wie Frühgeburten oder Infektionen des Neugeborenen verursachen. Das wird analysiert Bioindikatoren: pH-Wert des Vaginalmilieus Vaginaltyp (I–V) nach dominierender Lactobacillen-Spezies Vaginose-Score (Bewertung des Verhältnisses von Schutz- zu Vaginose-assoziierten Keimen) Biodiversität (Shannon-Index) – Artenvielfalt der Vaginalflora Physiologische Schutzflora: Lactobacillus spp. gesamt sowie einzelne Spezies: L. acidophilus, L. crispatus, L. gasseri, L. iners, L. jensenii, L. pentosus u. a. Bifidobacterium spp. Vaginose-assoziierte Bakterien: Gardnerella vaginalis, Atopobium vaginae, Prevotella spp., Mobiluncus spp., Bacteroides spp., Megasphaera spp. u. a. Potentiell pathologische Flora: Staphylococcus spp. (inkl. S. aureus), Streptococcus spp. (inkl. S. agalactiae, S. pyogenes), Actinomyces spp. Vaginalmykose – Pilzerreger: Candida albicans, Candida glabrata, Candida krusei, Candida parapsilosis, Candida tropicalis, Candida spp., Geotrichum candidum Sexuell übertragbare Erreger (STI): Chlamydia trachomatis Neisseria gonorrhoeae Mycoplasma genitalium Mycoplasma hominis Ureaplasma parvum Ureaplasma urealyticum Trichomonas vaginalis Durchführung des Tests Nach deiner Bestellung erhältst du das Testset mit allen notwendigen Materialien und einer ausführlichen Anleitung. In dieser Anleitung erfährst du detailliert, wann und wie du die Probe abnehmen solltest. Lies dir das Dokument unbedingt vorher sorgfältig durch. Anschließend nimmst du die Probe ab und sendest sie mit dem beiliegenden vorausgefüllten Rücksendeumschlag kostenlos an unser deutsches Partnerlabor. Auswertung und Befund Nach etwa 10 bis 14 Werktagen erhältst du einen ausführlichen und leicht verständlichen Befund, der dir aufzeigt, welche Werte im Normbereich liegen und wo Auffälligkeiten bestehen. So bekommst du einen klaren Überblick über deine persönlichen Ergebnisse. Deine Privatsphäre ist uns wichtig Die Entnahme der Proben für den Test kannst du diskret zu Hause durchführen. Wir und unser deutsches Partnerlabor, das mit der Durchführung der Analysen beauftragt wird, nehmen den Schutz deiner Daten sehr ernst. Deshalb hast du den alleinigen Zugang zu diesen Informationen. Sie werden niemals an nicht autorisierte Dritte weitergegeben. Zudem werden alle Proben unmittelbar nach der Analyse entsorgt.239,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OSRAM HG/100 PICO – Spektrallampe für wissenschaftliche Forschung & AnalyseOSRAM HG/100 1A PICO SPEKTRAL Die OSRAM HG/100 1A PICO ist eine Quecksilber-Spektrallampe für wissenschaftliche Anwendungen in der Optik, Strahlungsphysik und Spektroskopie. Sie wird nicht zur Beleuchtung eingesetzt, sondern als präzise Strahlungsquelle zur Analyse von Spektrallinien in Labor- und Forschungsumgebungen. Durch ihre stabile Emission eignet sie sich für hochpräzise Mess- und Kalibrieraufgaben. Technische Daten Leistung: 22 W Spannung (Brennspannung): 45 V Stromstärke: 1,0 A Stromart: AC/DC Gesamtlänge: 100 mm Durchmesser: 21 mm Wendeldurchmesser: 3 mm Wendellänge: 8 mm Sockel: PICO9 Lichtstrom: 0 lm Lichtstärke: 0 cd Bauform: Quecksilber-Spektrallampe Anwendungsbereiche Optik und Strahlungsphysik Spektroskopie Chemische Analytik Medizinische Forschung und Laboranwendungen Produktvorteile Präzise definierte Spektralstrahlung Stabile Emissionscharakteristik für Messanwendungen Geeignet für hochsensible optische Systeme Kompakte Bauform für Laborgeräte Produkteigenschaften Quecksilber-Spektrallampe Für wissenschaftliche Analyse- und Messsysteme entwickelt Kein klassisches Beleuchtungsprodukt Optimiert für reproduzierbare spektrale Ergebnisse Sicherheitshinweise Nur in geschlossenen, dafür vorgesehenen Geräten betreiben. Enthält Quecksilber und kann bei Beschädigung gefährliche Stoffe freisetzen. Nicht für allgemeine Beleuchtungszwecke geeignet. Handhabung ausschließlich gemäß Hersteller- und Sicherheitsvorgaben.538,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Asmodee Abacusspiele Deckscape Der TestDeckscape Der Test ist ein Escape Room Spiel im Taschenformat. Es kann mit einer Gruppe von Freunden oder auch alleine gespielt werden. Der schrullige Doktor Thymes erwartet euch in seinem Labor. Seid ihr bereit für den Test? Während der Doc die Aufgabe erklärt, drückt er versehentlich einen Knopf. Ein Alarm erklingt und schwere Gitter verschließen alle Ausgänge?… Das Labor ist abgeriegelt. Zu allem Übel verschwindet der Doc durch eine Falltür und lässt euch in völliger Dunkelheit zurück. Werdet? ?ihr? ?es? ?schaffen die ?einzigartigen Rätsel ??in ??diesem ??Raum ??zu? ?lösen?, um ?rechtzeitig ?einen Weg hinaus? ?zu? ?finden?9,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
LEDE Digitales Ph-messgerät Mit Lcd-bildschirm Zur Analyse Der Wasserqualität In Aquarien Und SchwimmbädernWillkommen in unserem Shop! Dieses Gerät verfügt über ein großes, hintergrundbeleuchtetes LCD-Display, das gut lesbar ist und präzise Messdaten liefert. Es eignet sich für Wasserquellen, Aquarien, Hydrokulturen, Labore, Spas, Schwimmbäder und andere Wassersysteme. Der pH-Wert lässt sich mit einem kleinen Schraubendreher kalibrieren, was die Anwendung besonders komfortabel macht. Dank automatischer Temperaturkompensation und ATC-Funktion bietet das Gerät eine hohe Messgenauigkeit und ein sensibles Ansprechverhalten. Die Messdaten können zum einfachen Ablesen und Speichern gesperrt werden. Spezifikationen: Neuware, Artikeltyp: pH-Meter, Material: ABS, pH-Messbereich: 0,00–14,00 pH, Auflösung: 0,01 pH, Genauigkeit: ±0,1 pH, Temperaturkompensation: 0 °C–50 °C (32 °F–122 °F), Betriebstemperatur: 0 °C–50 °C (32 °F–122 °F), Stromversorgung: 6 V DC (Netzteil), Batterien: 4 x 1,5 V AG13/LR44 Knopfzellen (nicht im Lieferumfang enthalten), Farbe: Schwarz, Kabellänge der pH-Elektrode: ca. 118 cm, Gewicht: ca. 330 g. Lieferumfang: 1 x pH-Meter, 1 x Bedienungsanleitung, 1 x Schraubendreher, 1 x Ständer, 1 x Saugnapf, 1 x Netzstecker, 1 x Kabel. Bitte beachten Sie, dass es aufgrund manueller Messung zu Abweichungen von 1–3 cm kommen kann. Vielen Dank für Ihr Verständnis.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
-
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **
-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **
-
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **
Ähnliche Suchbegriffe für Datenethik-in-der-Versicherungsbranche
-
iHealth Nexus Pro - intelligente Personenwaage mit Analyse der KörperzusammensetzungPersonenwaage - diagnostisch digital, smart, Tragfähigkeit: 180 kg, Fettmessung, Muskelmessung und Wassermessung, Verbindungsmöglichkeit über Bluetooth, Trittfläche: Glas, Messgenauigkeit: 100 g, kompatibel mit Android und iOS, Stromversorgung über AAA Batterie, Farbe: schwarz Wenn Sie auf Ihr Gewicht achten möchten, entweder auf Anraten von Experten oder für Ihre eigenen Ziele, dann ist eine Personenwaage sicherlich eine gute Wahl für Sie. Die diagnostische Waage von iHeal55,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Bohem Der Waldbuchclub in der SchuleJeden Samstag trifft sich Hoppels Waldbuchclub in der Bibliothek. Dort finden er und seine Freunde nicht nur haufenweise spannende Bücher, sondern eine weitere Leseratte: Josie ist genauso verrückt nach Geschichten wie der Rest vom Club und wird schnell ihre Freundin. Doch eines Tages ist Josie unglücklich, denn sie wird die Schule wechseln und hat Angst davor, weil sie in der neuen Klasse noch niemanden kennt. Kein Problem, denkt Hoppel: Dann kommen er, Bär, Stachelschwein, Waschbär, Eichhörnchen, Maulwurf, Vogel, Frosch und Maus einfach mit, denn wozu hat man schließlich Freunde? Doch als sie Josie am ersten Schultag begleiten wollen, verpassen sie sich leider und eine verrückte Suche quer durch die Schule beginnt. Was es dort alles zu entdecken gibt! Doch wo ist Josie? Der zweite Bilderbuch-Band von Annie Silvestros "Der Waldbuchclub" gibt Einblick in die verschiedenen Räume und Unterrichtsfächer, die Hoppel und seine Freunde begeistern. Musikalisch zwitschernd im Musikraum gerne mitzwitschert, sportlich beim Basketball oder forschend am Mikroskop ... in diesem Bilderbuch kann jedes Kind seine Interessen und Talente entdecken. Altersempfehlung: ab 3 Jahren Seiten: 40 Format: 21,3 x 27,8 Cover: Hardcover Einband: Hardcover Ausstattung: Laminierung17,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren bestimmen die Höhe der Tarife in der Versicherungsbranche?
Die Höhe der Tarife in der Versicherungsbranche wird hauptsächlich durch das Risiko bestimmt, das der Versicherer bei der Deckung eines Schadens eingeht. Weitere Faktoren sind unter anderem die Art der Versicherung, das Alter und Geschlecht des Versicherungsnehmers sowie individuelle Risikofaktoren wie Gesundheitszustand oder Fahrverhalten. Zudem spielen auch externe Faktoren wie gesetzliche Vorgaben, Marktentwicklungen und Konkurrenz eine Rolle bei der Festlegung der Tarife. **
-
Was ist die Bedeutung von Deckung in der Versicherungsbranche?
Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice dem Versicherungsnehmer bietet, um finanzielle Verluste im Falle eines versicherten Schadens zu decken. Die Deckung umfasst die Zahlung von Schadensersatzansprüchen, medizinischen Kosten oder anderen Ausgaben, die durch den versicherten Vorfall entstehen. Ohne ausreichende Deckung kann der Versicherungsnehmer für diese Kosten selbst verantwortlich sein. **
-
Welche Faktoren können zu Beitragsanpassungen in der Versicherungsbranche führen?
Zu den Faktoren, die zu Beitragsanpassungen in der Versicherungsbranche führen können, gehören unter anderem steigende Schadensfälle, veränderte gesetzliche Rahmenbedingungen und die Entwicklung der Kapitalmärkte. Auch die demografische Entwicklung und externe Einflüsse wie Naturkatastrophen können zu Beitragsanpassungen führen. Letztendlich sind Beitragsanpassungen notwendig, um die finanzielle Stabilität der Versicherungsunternehmen zu gewährleisten und eine angemessene Deckung der Risiken zu ermöglichen. **
-
Wie kann man langfristige Schadenfreiheit in der Versicherungsbranche sicherstellen?
Durch eine sorgfältige Risikobewertung und -auswahl von Kunden, regelmäßige Überprüfung der Versicherungsverträge und -bedingungen sowie eine transparente Kommunikation mit den Versicherten über mögliche Risiken und Präventionsmaßnahmen. Zudem ist eine solide Kapitalausstattung und Risikomanagement entscheidend, um unvorhergesehene Schäden abzudecken und langfristige Stabilität zu gewährleisten. Die Einhaltung gesetzlicher Vorschriften und die kontinuierliche Weiterentwicklung von Produkten und Services sind ebenfalls wichtige Faktoren für langfristige Schadenfreiheit in der Versicherungsbranche. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.