Domain croj.de kaufen?
Wir ziehen mit dem Projekt
croj.de um.
Sind Sie am Kauf der Domain
croj.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain croj.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Darm-Mikrobiom Test Basis – Stuhltest zur Darmflora-AnalyseDarm-Mikrobiom Test Basis – Stuhltest Eine gesunde Darmflora trägt maßgeblich zu deinem Wohlbefinden bei – mehr als die Hälfte aller Immunzellen sind im Darm angesiedelt. Gerät die Darmflora aus dem Gleichgewicht, haben es Krankheitserreger leichter. Mit diesem Test erfährst du mittels moderner DNA-Sequenzierung (Next-Generation-Sequencing) mehr über die Zusammensetzung deines Darm-Mikrobioms. Dieser Test ist sinnvoll bei Beschwerden oder Auffälligkeiten mit unklarer Ursache, bei chronischen Erkrankungen wie Morbus Crohn oder Colitis ulcerosa, bei häufigen Bauchschmerzen oder Blähungen, bei Verdacht auf eine Nahrungsmittelunverträglichkeit, zur Verlaufskontrolle bestehender Magen-Darm-Erkrankungen sowie im Rahmen der allgemeinen Gesundheitsvorsorge. Der Test eignet sich sowohl für Erwachsene als auch für Kinder ab 3 Jahren. Warum ist dieser Test sinnvoll? Die eingesetzte Next-Generation-Sequenzierung erfasst nahezu alle bekannten Bakterienarten und liefert ein übersichtliches Abbild deiner Darmflora – inklusive der Verteilung der einzelnen Bakterienstämme. So lassen sich Rückschlüsse auf Kolonisationsresistenz, Verdauungsprozesse, Nährstoffaufnahme und die Funktion deines Immunsystems ziehen. Das wird analysiert Biodiversität, FODMAP-Index & Dysbiose Biodiversität des Darm-Mikrobioms – Vielfalt der Mikroorganismen als Basis für ein stabiles Gleichgewicht FODMAP-Index – Hinweis auf eine mögliche Neigung zu reizdarmähnlichen Beschwerden Dysbiose-Status inkl. Fäulnisflora und Hefen Enterotyp deiner Stuhlprobe Zentrale Bioindikatoren Firmicutes/Bacteroidetes-Ratio Mukosaprotektive Flora (u. a. Akkermansia muciniphila, Faecalibacterium prausnitzii) Neuroaktive Mikrobiota (u. a. Lactobacillus plantarum, Bifidobacterium adolescentis) Butyratproduktion (u. a. Faecalibacterium prausnitzii, Eubacterium spp., Roseburia spp.) Mucindegradation (u. a. Akkermansia muciniphila, Prevotella-Spezies) Sulfatreduzierende Bakterien (u. a. Desulfovibrio spp.) Methanproduzierende Organismen (u. a. Methanobrevibacter spp.) Saccharolytische Bakterien (u. a. Bifidobacterium adolescentis) LPS-Keime Durchführung des Tests Nach deiner Bestellung erhältst du das Testset mit allen notwendigen Materialien und einer ausführlichen Anleitung. In dieser Anleitung erfährst du detailliert, wann und wie du die Stuhlprobe entnehmen solltest. Lies dir das Dokument unbedingt vorher sorgfältig durch. Anschließend nimmst du die Probe ab und sendest sie mit dem beiliegenden vorausgefüllten Rücksendeumschlag kostenlos an unser deutsches Partnerlabor. Versende die Probe möglichst von Montag bis Donnerstag, damit sie zügig bearbeitet werden kann. Auswertung und Befund Nach etwa 14 Werktagen erhältst du einen ausführlichen und leicht verständlichen Befund, der dir aufzeigt, welche Werte im Normbereich liegen und wo Auffälligkeiten bestehen – inklusive individueller Infografiken, etwa zur Verteilung der Bakterienstämme und zum FODMAP-Index. So bekommst du einen klaren Überblick über deine persönlichen Ergebnisse. Deine Privatsphäre ist uns wichtig Die Entnahme der Probe für den Test kannst du diskret zu Hause durchführen. Wir und unser deutsches Partnerlabor, das mit der Durchführung der Analysen beauftragt wird, nehmen den Schutz deiner Daten sehr ernst. Deshalb hast du den alleinigen Zugang zu diesen Informationen. Sie werden niemals an nicht autorisierte Dritte weitergegeben. Zudem werden alle Proben unmittelbar nach der Analyse entsorgt.123,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Forschung über Evaluation, FachbücherIn den letzten Jahren hat sich die Evaluation in verschiedenen Bereichen des sozialen Handelns als eine wissenschaftlich fundierte Methode zur Bewertung von Prozessen, Wirkungen und Nutzen sozialer Praktiken etabliert. Unweigerlich wirft der Einsatz von Evaluation stets Fragen zu ihrer optimalen Nutzung und ihren Vorteilen auf: Wie entstehen Evaluationsaktivitäten und wie kann Evaluation am besten gestaltet werden? Welche Ausgangsbedingungen sind hilfreich? Wie werden Evaluierungsergebnisse behandelt? In jüngerer Zeit wurden diese Fragen zunehmend in der empirischen Forschung behandelt. Dieser Band bietet eine transdisziplinäre Plattform für Forschungsprojekte, die sich mit Evaluierungen und Evaluierungssystemen als Ganzes oder in Teilaspekten befassen. Mithilfe verschiedener theoretischer und methodologischer Ansätze untersuchen die Autoren die Evaluationsaktivität.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **


Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
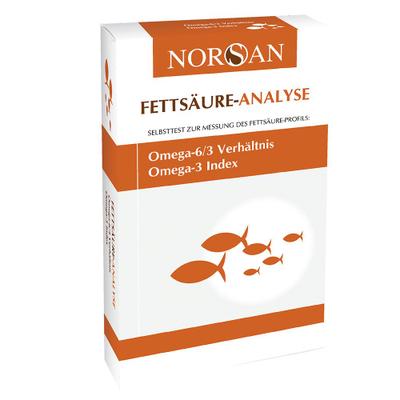
Norsan Fettsäure-Analyse Selbsttest 1 St TestNORSAN Fettsäure Analyse Im Lieferumfang enthalten:Bestellanforderung für die Blutanalyse Blutentnahmeset mit Nadel, Folienbeutel, Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag Anleitung zur Blutentnahme und...80,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Darm-Mikrobiom Test Basis – Stuhltest zur Darmflora-AnalyseDarm-Mikrobiom Test Basis – Stuhltest Eine gesunde Darmflora trägt maßgeblich zu deinem Wohlbefinden bei – mehr als die Hälfte aller Immunzellen sind im Darm angesiedelt. Gerät die Darmflora aus dem Gleichgewicht, haben es Krankheitserreger leichter. Mit diesem Test erfährst du mittels moderner DNA-Sequenzierung (Next-Generation-Sequencing) mehr über die Zusammensetzung deines Darm-Mikrobioms. Dieser Test ist sinnvoll bei Beschwerden oder Auffälligkeiten mit unklarer Ursache, bei chronischen Erkrankungen wie Morbus Crohn oder Colitis ulcerosa, bei häufigen Bauchschmerzen oder Blähungen, bei Verdacht auf eine Nahrungsmittelunverträglichkeit, zur Verlaufskontrolle bestehender Magen-Darm-Erkrankungen sowie im Rahmen der allgemeinen Gesundheitsvorsorge. Der Test eignet sich sowohl für Erwachsene als auch für Kinder ab 3 Jahren. Warum ist dieser Test sinnvoll? Die eingesetzte Next-Generation-Sequenzierung erfasst nahezu alle bekannten Bakterienarten und liefert ein übersichtliches Abbild deiner Darmflora – inklusive der Verteilung der einzelnen Bakterienstämme. So lassen sich Rückschlüsse auf Kolonisationsresistenz, Verdauungsprozesse, Nährstoffaufnahme und die Funktion deines Immunsystems ziehen. Das wird analysiert Biodiversität, FODMAP-Index & Dysbiose Biodiversität des Darm-Mikrobioms – Vielfalt der Mikroorganismen als Basis für ein stabiles Gleichgewicht FODMAP-Index – Hinweis auf eine mögliche Neigung zu reizdarmähnlichen Beschwerden Dysbiose-Status inkl. Fäulnisflora und Hefen Enterotyp deiner Stuhlprobe Zentrale Bioindikatoren Firmicutes/Bacteroidetes-Ratio Mukosaprotektive Flora (u. a. Akkermansia muciniphila, Faecalibacterium prausnitzii) Neuroaktive Mikrobiota (u. a. Lactobacillus plantarum, Bifidobacterium adolescentis) Butyratproduktion (u. a. Faecalibacterium prausnitzii, Eubacterium spp., Roseburia spp.) Mucindegradation (u. a. Akkermansia muciniphila, Prevotella-Spezies) Sulfatreduzierende Bakterien (u. a. Desulfovibrio spp.) Methanproduzierende Organismen (u. a. Methanobrevibacter spp.) Saccharolytische Bakterien (u. a. Bifidobacterium adolescentis) LPS-Keime Durchführung des Tests Nach deiner Bestellung erhältst du das Testset mit allen notwendigen Materialien und einer ausführlichen Anleitung. In dieser Anleitung erfährst du detailliert, wann und wie du die Stuhlprobe entnehmen solltest. Lies dir das Dokument unbedingt vorher sorgfältig durch. Anschließend nimmst du die Probe ab und sendest sie mit dem beiliegenden vorausgefüllten Rücksendeumschlag kostenlos an unser deutsches Partnerlabor. Versende die Probe möglichst von Montag bis Donnerstag, damit sie zügig bearbeitet werden kann. Auswertung und Befund Nach etwa 14 Werktagen erhältst du einen ausführlichen und leicht verständlichen Befund, der dir aufzeigt, welche Werte im Normbereich liegen und wo Auffälligkeiten bestehen – inklusive individueller Infografiken, etwa zur Verteilung der Bakterienstämme und zum FODMAP-Index. So bekommst du einen klaren Überblick über deine persönlichen Ergebnisse. Deine Privatsphäre ist uns wichtig Die Entnahme der Probe für den Test kannst du diskret zu Hause durchführen. Wir und unser deutsches Partnerlabor, das mit der Durchführung der Analysen beauftragt wird, nehmen den Schutz deiner Daten sehr ernst. Deshalb hast du den alleinigen Zugang zu diesen Informationen. Sie werden niemals an nicht autorisierte Dritte weitergegeben. Zudem werden alle Proben unmittelbar nach der Analyse entsorgt.123,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Forschung über Evaluation, FachbücherIn den letzten Jahren hat sich die Evaluation in verschiedenen Bereichen des sozialen Handelns als eine wissenschaftlich fundierte Methode zur Bewertung von Prozessen, Wirkungen und Nutzen sozialer Praktiken etabliert. Unweigerlich wirft der Einsatz von Evaluation stets Fragen zu ihrer optimalen Nutzung und ihren Vorteilen auf: Wie entstehen Evaluationsaktivitäten und wie kann Evaluation am besten gestaltet werden? Welche Ausgangsbedingungen sind hilfreich? Wie werden Evaluierungsergebnisse behandelt? In jüngerer Zeit wurden diese Fragen zunehmend in der empirischen Forschung behandelt. Dieser Band bietet eine transdisziplinäre Plattform für Forschungsprojekte, die sich mit Evaluierungen und Evaluierungssystemen als Ganzes oder in Teilaspekten befassen. Mithilfe verschiedener theoretischer und methodologischer Ansätze untersuchen die Autoren die Evaluationsaktivität.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.